一、10月生猪市场运行特征
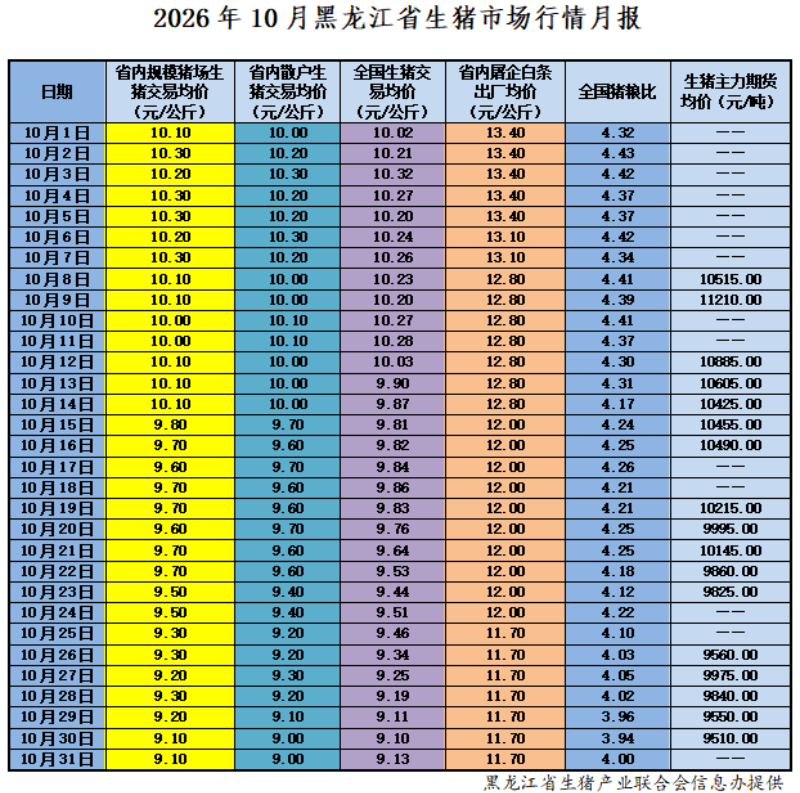
生猪价格整体大幅回落,省内略低于全国水平。10月全省生猪月均出场价9.75元/公斤,月环比下跌7.23%,同比下跌18.14%,月内价格波动幅度13.26%;全国生猪月均价9.80元/公斤,环比下跌8.50%。本月国内猪价整体下行,我省作为生猪主产区,价格走势与全国保持同步,跌幅小于全国均值,价差保持小幅负差,产区承压特征明显,月内行情震荡走弱。
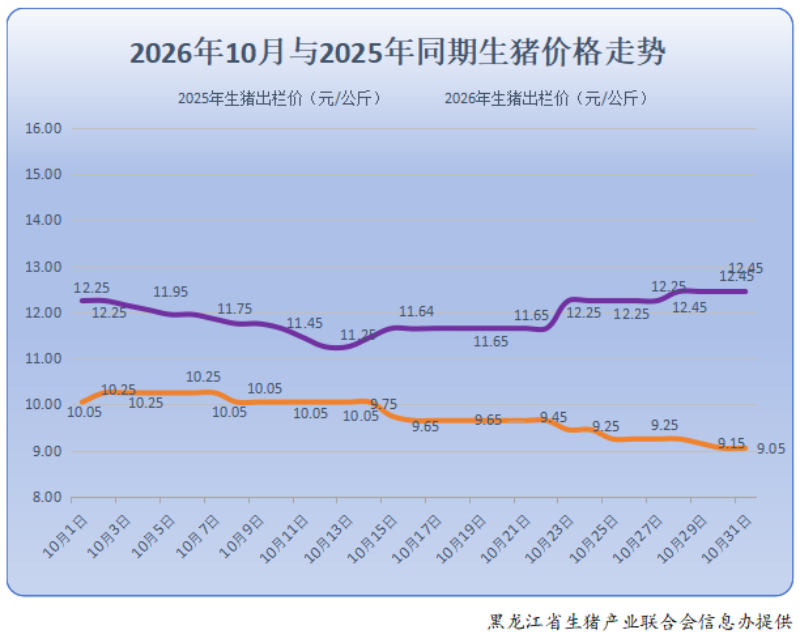
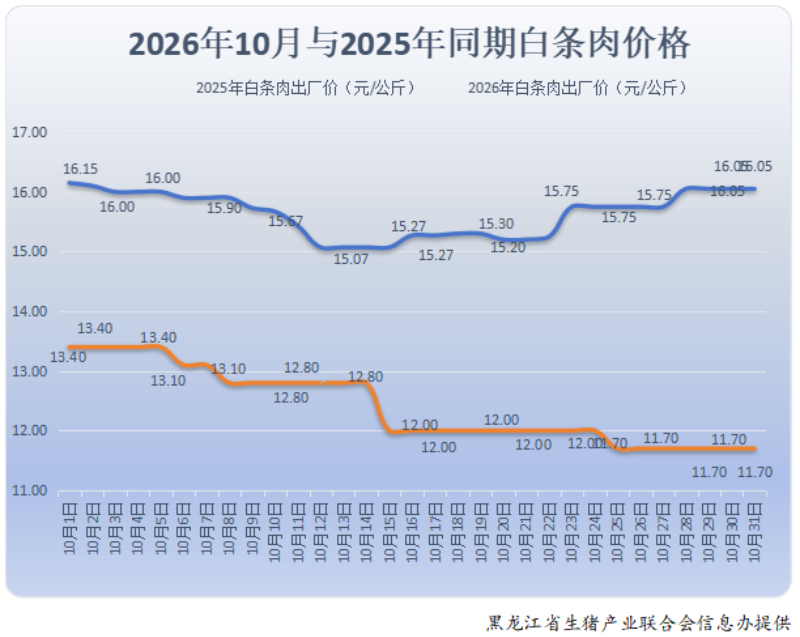
白条肉同步下行,屠宰端盈利持续承压,全省白条肉出厂月均价格12.41元/公斤,环比下跌12.36%,同比下跌20.65%,白条肉跌幅大于生猪出场价跌幅,屠宰环节产品跟跌明显,下游肉品销售传导不畅,屠宰企业毛利空间被压缩。
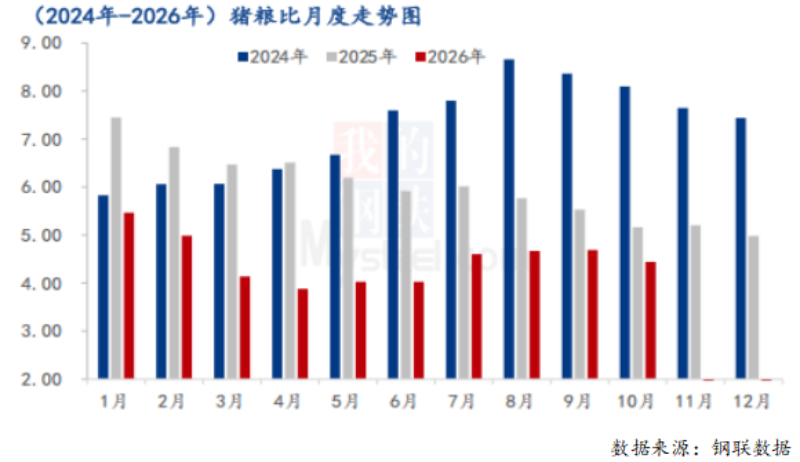
猪粮比价持续跌破盈亏线,养殖深度亏损,10月全省平均猪粮比4.24:1,环比下降6.81%,持续低于5:1 盈亏平衡点,自繁自养、外购仔猪养殖主体普遍陷入亏损,养殖现金流压力持续加大,行业去化动力进一步累积。
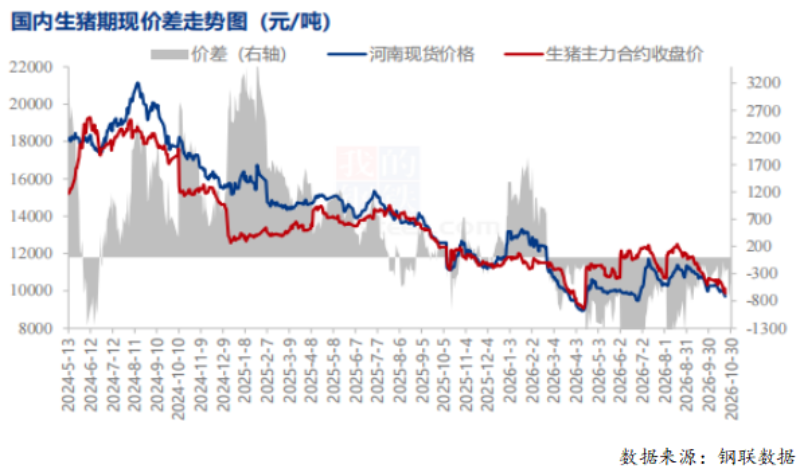
期货盘面同步走弱,远期预期偏谨慎,10月末生猪期货主力合约(2701)收盘价9510元/吨,较月初下跌9.56%。期货远月合约下行,反映市场对后期生猪供给、腌腊旺季兑现力度预期偏保守,对现货端养殖挺价信心形成压制。
供需基本面主导下跌行情。供给端,前期留存的压栏大猪、二次育肥猪在本月集中释放,规模猪场出栏节奏稳定、出栏均重偏高,市场肥猪供给充裕;需求端,10月处于腌腊旺季前置过渡期,终端消费以日常刚需为主,经销商多随采随销,大规模备货尚未启动,需求增量不足,供需宽松格局带动价格持续下行。
二、11 月行情预测
综合判断,11月我省生猪行情大概率维持低位震荡磨底态势,存在阶段性小幅反弹机会,但趋势性上涨条件尚不充分。
供给层面:10月深度亏损后,部分散户、中小场出栏意愿增强,大肥出清仍有延续空间;头部规模场产能刚性较强,主动大幅减产意愿偏弱,短期生猪供给总量仍偏宽松,供给压力难以快速消除。
需求层面:11月是传统腌腊制品加工启动窗口期,南方销区腌腊备货将逐步放量,有望带来边际需求增量,对猪价形成阶段性托底支撑,南北价差或有所拉大,利于我省生猪外销调运。但需注意,若消费启动不及预期、备货节奏偏慢,提振效果将大打折扣。
风险提示:一是若恐慌性集中出栏增多,猪价存在再度下探风险;二是若中央或地方生猪收储适时落地,可阶段性缓和跌势,带动短期反弹。
建议:养殖场理性安排出栏计划,避免集中抛售;行业持续跟踪能繁母猪去化进度、腌腊消费兑现情况、收储调控政策及跨区域流通变化。